Domain recht-versicherung.de kaufen?
Wir ziehen mit dem Projekt
recht-versicherung.de um.
Sind Sie am Kauf der Domain
recht-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain recht-versicherung.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Between Besetzung
Jennette McCurdyJack MurrayKrystal Hope Nau...Jesse CarereMehr Ergebnisse **


Ähnliche Suchbegriffe für In between
Top-Angebote
Produkte zum Begriff In between:
-
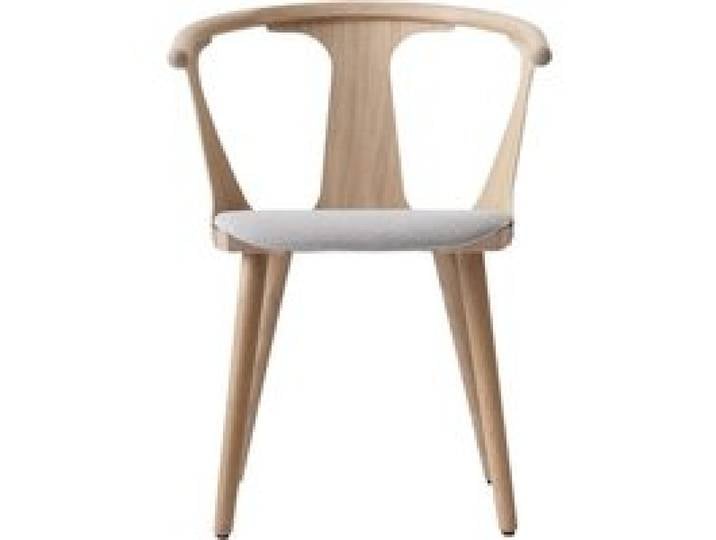
&Tradition - In Between Sk2 Stuhl<p>Der <strong>&Tradition - In Between SK2 Stuhl</strong> vereint skandinavische Moderne mit traditioneller Holzverarbeitung und ist ein Meisterwerk des Designers Sami Kallio. Dieser gepolsterte Stuhl aus der IN BETWEEN Kollektion bietet im Vergleich zum SK1-Modell einen zusätzlichen Sitzkomfort, der ihn zur idealen Wahl für lange Sitzungen macht. Mit einer großzügigen Sitzfläche und Armlehnen sorgt der SK2 für ein gemütliches Sitzerlebnis, egal ob am Esstisch, Schreibtisch oder im Büro.</p><p>Das elegante nordische Design des SK2 Stuhls strahlt zeitlosen Minimalismus aus und lässt sich mühelos in verschiedene Einrichtungsstile integrieren. Die geschickten Aussparungen im Design verleihen dem Stuhl eine besondere Leichtigkeit, während die organische Holzästhetik nicht nur natürlich wirkt, sondern auch hohe Beständigkeit verspricht. Die Beine und Armlehnen sind aus hochwertigem Massivholz gedrechselt, während die Sitz- und Seitenteile aus formgepresstem Holzfurnier bestehen.</p><p>Ein weiterer Pluspunkt ist, dass der SK2 ein <strong>FSC®-Produkt</strong> ist, das aus Holz aus nachhaltiger Forstwirtschaft hergestellt wird. Das Ecolabel-Zertifikat steht für die Förderung einer Kreislaufwirtschaft und sichert eine nachhaltige Zukunft. Wähle aus verschiedenen Eichenholz-Tönen und Polsteroptionen, um die perfekte Kombination für deine Einrichtung zu finden und setze mit diesem innovativen Klassiker stilvolle Akzente.</p>432,00 €*Versand: 39,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann tritt KFZ Versicherung in Kraft?
Die KFZ-Versicherung tritt in der Regel in Kraft, sobald der Versicherungsvertrag abgeschlossen wurde und die erste Prämie bezahlt wurde. Dies bedeutet, dass die Deckung ab diesem Zeitpunkt gültig ist. Es ist wichtig, dass die Versicherungspolice vorliegt und alle vereinbarten Bedingungen erfüllt sind, bevor man das Fahrzeug auf öffentlichen Straßen benutzt. Im Falle eines Unfalls oder Schadens ist es wichtig, dass die Versicherung bereits aktiv ist, um Schutz zu gewährleisten. Es ist ratsam, sich vor Vertragsabschluss über die genauen Bedingungen und Leistungen der KFZ-Versicherung zu informieren. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **


Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff In between:
-
&Tradition - In Between Sk2 Stuhl<p>Der <strong>&Tradition - In Between SK2 Stuhl</strong> vereint skandinavische Moderne mit traditioneller Holzverarbeitung und ist ein Meisterwerk des Designers Sami Kallio. Dieser gepolsterte Stuhl aus der IN BETWEEN Kollektion bietet im Vergleich zum SK1-Modell einen zusätzlichen Sitzkomfort, der ihn zur idealen Wahl für lange Sitzungen macht. Mit einer großzügigen Sitzfläche und Armlehnen sorgt der SK2 für ein gemütliches Sitzerlebnis, egal ob am Esstisch, Schreibtisch oder im Büro.</p><p>Das elegante nordische Design des SK2 Stuhls strahlt zeitlosen Minimalismus aus und lässt sich mühelos in verschiedene Einrichtungsstile integrieren. Die geschickten Aussparungen im Design verleihen dem Stuhl eine besondere Leichtigkeit, während die organische Holzästhetik nicht nur natürlich wirkt, sondern auch hohe Beständigkeit verspricht. Die Beine und Armlehnen sind aus hochwertigem Massivholz gedrechselt, während die Sitz- und Seitenteile aus formgepresstem Holzfurnier bestehen.</p><p>Ein weiterer Pluspunkt ist, dass der SK2 ein <strong>FSC®-Produkt</strong> ist, das aus Holz aus nachhaltiger Forstwirtschaft hergestellt wird. Das Ecolabel-Zertifikat steht für die Förderung einer Kreislaufwirtschaft und sichert eine nachhaltige Zukunft. Wähle aus verschiedenen Eichenholz-Tönen und Polsteroptionen, um die perfekte Kombination für deine Einrichtung zu finden und setze mit diesem innovativen Klassiker stilvolle Akzente.</p>432,00 €*Versand: 39,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Between Besetzung
Jennette McCurdyJack MurrayKrystal Hope Nau...Jesse CarereMehr Ergebnisse **
-
Wann tritt KFZ Versicherung in Kraft?
Die KFZ-Versicherung tritt in der Regel in Kraft, sobald der Versicherungsvertrag abgeschlossen wurde und die erste Prämie bezahlt wurde. Dies bedeutet, dass die Deckung ab diesem Zeitpunkt gültig ist. Es ist wichtig, dass die Versicherungspolice vorliegt und alle vereinbarten Bedingungen erfüllt sind, bevor man das Fahrzeug auf öffentlichen Straßen benutzt. Im Falle eines Unfalls oder Schadens ist es wichtig, dass die Versicherung bereits aktiv ist, um Schutz zu gewährleisten. Es ist ratsam, sich vor Vertragsabschluss über die genauen Bedingungen und Leistungen der KFZ-Versicherung zu informieren. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
Ähnliche Suchbegriffe für In between
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gugic, Sandra: The In-Between | Das DazwischenThe In-Between | Das Dazwischen , Inmitten von Chaos und Zerstörung schaffen Sandra Gugi¿, Lily Shehady und Sarah Sassoon in ihrem gemeinsamen Schreiben einen Raum der Solidarität, der Empathie, des Verständnisses und der Stärkung. The In-Between ist ein gemeinschaftlicher Text, der von Vielfalt lebt: Lily Shehady, Sarah Sassoon und Sandra Gugi¿ begegnen sich in Gedichten und lyrischen Essays über vermeintliche Grenzen hinweg: nationale, religiöse, sprachliche, kulturelle. Vordergründig eint sie nur, dass sie in Israel leben. Ihre Texte verweben den Vordergrund mit einem komplexen Netz der Beziehungen, Referenzen, Fragen, Klagen, Hoffnungsrufen. Gugi¿, Shehady und Sassoon befassen sich mit Fragen zu den Ursprüngen der Geschichte, der Sprache der Zugehörigkeit und den Überschneidungen zwischen persönlichen, politischen und literarischen Erzählungen. Vor dem Hintergrund des 7. Oktober und des darauf folgenden Krieges ist The In-Between ein Buch, das schmerzhafte Fragen stellt; es beschreibt Alltag zwischen Angst, Verwirrung, Resignation und Hoffnung; es appelliert an die Menschlichkeit trotz allem und für alles. Es ist ein Gespräch zwischen Verzweiflung und alltäglicher Freude, zwischen Zähneknirschen und Küssen, zwischen Reflexion und Schrei, Flüstern und Behauptung. Es appelliert an die Menschlichkeit - trotz allem und für alle. , Automatische Niveauregulierung > Federung & Lenkung , Erscheinungsjahr: 20240901, Produktform: Kartoniert, Titel der Reihe: Edition Panopticon##, Autoren: Gugic, Sandra~Sassoon, Sarah~Shehady, Lily, Übersetzung: Frank, Jo, Seitenzahl/Blattzahl: 120, Keyword: Alltag; Elternschaft; Gedicht; Herkunft; Israel; Jerusalem; Konflikt; Krieg; Lyrik; Poesie; Sprache; Tel Aviv, Fachschema: Kunst~Heilkunde~Humanmedizin~Medizin~Erdkunde~Geografie - Geograf~Erde (Planet) / Geowissenschaft~Geowissenschaft~Umwelt~Gesundheit (allgemein)~Persönlichkeitsentwicklung~Lifestyle, Fachkategorie: Kunst~Belletristik und verwandte Gebiete~Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen~Gesellschaft und Sozialwissenschaften~Medizin~Geschichte und Archäologie~Philosophie und Religion~Geowissenschaften, Geographie, Umwelt, Planung~Sport und Freizeit~Gesundheit, Beziehungen und Persönlichkeitsentwicklung~Lifestyle, Hobbys und Freizeit~Kinder, Jugendliche und Bildung, Warengruppe: TB/Belletristik/Lyrik/Dramatik/Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 165, Höhe: 25, Gewicht: 120, Produktform: Klappenbroschur, Genre: Belletristik,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.